Global Space Age
Synthèse
Nous avons choisi de concentrer notre thématique sur l’écosystème de l’espace pour l’espace. SpaceX a banalisé l’économie de l’orbite basse, moteur du secteur des satellites. Dans l’économie de l’orbite basse, les seules sous-activités qui nous intéressent doivent porter sur les vols commerciaux de fret et d’équipages, ainsi que sur les fabricants de satellites capables de faire évoluer leur activité vers les technologies de l’espace lointain.
En savoir plus sur cette image
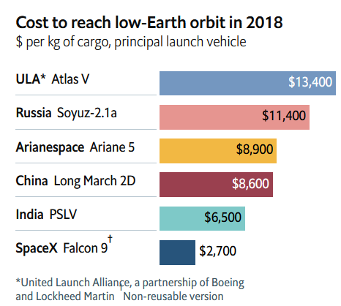
Graphique du coût par kilogramme placé en orbite basse au fil des générations successives de lanceurs, en baisse de plus d’un ordre de grandeur entre l’ère de la navette spatiale et les lanceurs lourds réutilisables.
La baisse du coût de lancement est la condition préalable à chacune des activités de l’espace pour l’espace de la thématique : aucune d’entre elles – fabrication, infrastructures orbitales, exploitation minière – n’est rentable au-delà d’un certain seuil de coût d’acheminement.
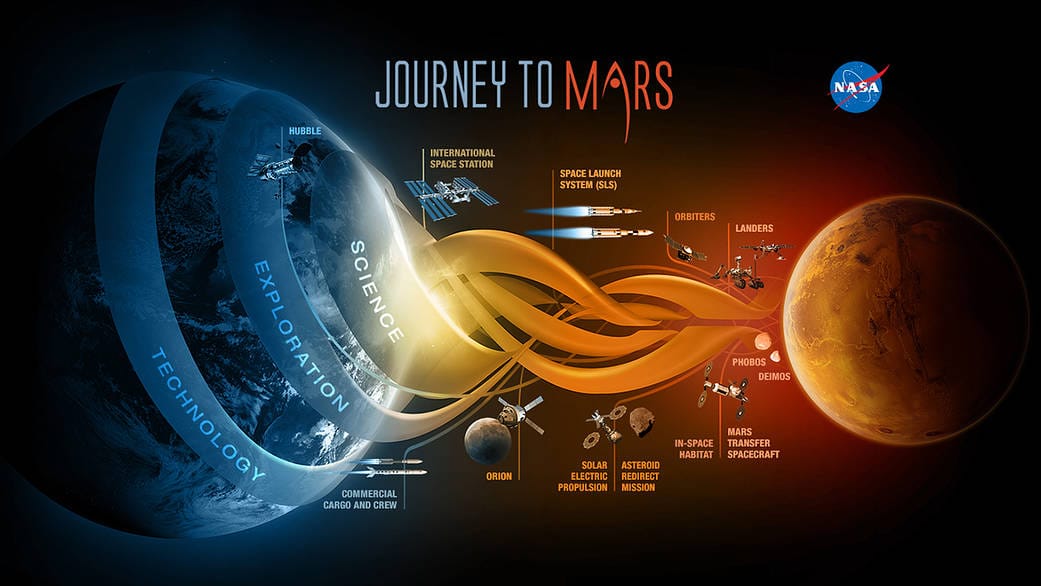
Le « voyage vers Mars » est le principal moteur de toute la nouvelle ère de l’exploration spatiale. Cette course permettra de franchir des étapes importantes : les stations spatiales seront plus nombreuses et gigantesques ; une base permanente sera établie sur la Lune ; des robots et des drones seront envoyés en masse vers Mars.
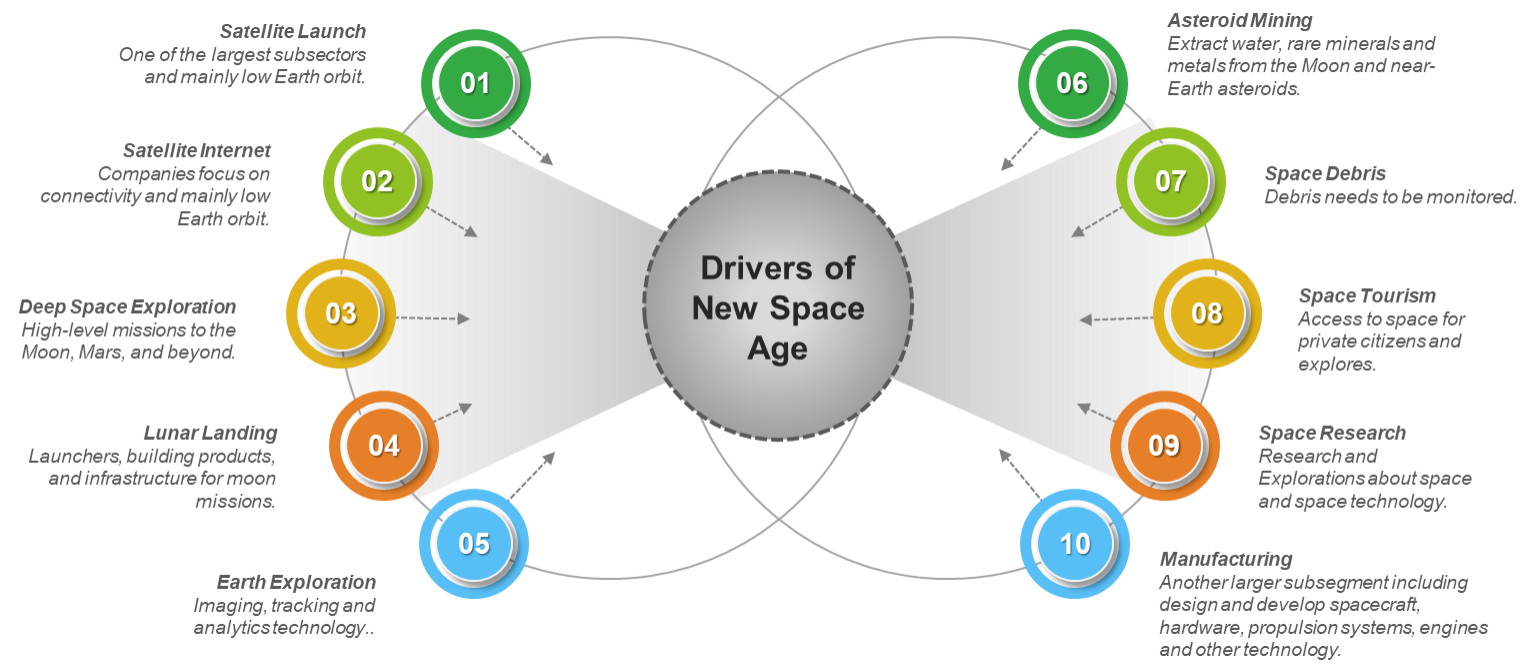
Les 10 moteurs clés de la nouvelle ère spatiale serviront à calibrer notre thématique. Nous ne considérons pas l’Internet par satellite (géolocalisation comprise) comme un moteur clé de la véritable exploration spatiale ni du nouvel écosystème de l’espace pour l’espace.
En savoir plus sur cette image
Schéma des dix moteurs de la nouvelle ère spatiale, regroupés en activités de l’espace pour la Terre et activités de l’espace pour l’espace.
Les activités de l’espace pour la Terre comprennent les services de lancement, la fabrication de satellites, la géolocalisation et l’observation de la Terre. Les activités de l’espace pour l’espace comprennent la fabrication en orbite, les infrastructures et habitats orbitaux, l’exploitation minière spatiale, le ravitaillement et la logistique, le transport dans l’espace lointain, ainsi que les programmes de présence humaine sur la Lune et sur Mars.
Ce regroupement constitue la thèse centrale de la thématique : c’est dans le second groupe que se trouve la croissance, et c’est aussi là que l’exposition par le biais de sociétés cotées est la plus rare.
Périmètres de l’économie spatiale
Bien que nous nous concentrions davantage sur les activités de l’espace pour l’espace, il nous a semblé intéressant d’intégrer les périmètres de l’économie spatiale proposés par l’OCDE.
Le chiffre d’affaires de l’économie spatiale mondiale a atteint 423,8 milliards de dollars, dont 271 milliards de dollars provenant de l’industrie des satellites.
Activités dérivées de l’espace dans d’autres secteurs
Nouvelles activités, dans divers secteurs économiques, qui découlent de transferts de technologies spatiales ou qui se sont appuyées sur de tels transferts.
Secteur spatial aval
Exploitation quotidienne des infrastructures spatiales et activités « terre à terre » reposant directement sur la fourniture de capacités spatiales.
Secteur spatial amont
Fondements scientifiques et technologiques des programmes spatiaux, fabrication et production des infrastructures spatiales.
Les 10 principaux segments de la nouvelle ère spatiale
Le plus grand défi consiste à trouver des sociétés cotées (moins de 15 %), alors que l’avenir appartiendra à une économie basée dans l’espace.
- Lanceurs de satellites
- Fabricants de systèmes de propulsion
- Engins de recherche et démonstrateurs technologiques
- Atterrisseurs, rovers et orbiteurs
- Véhicules de transport de fret et d’équipages
- Constructeurs de lanceurs
- Compagnies de transport spatial de passagers
- Concepteurs et fabricants de composants d’engins spatiaux
- Économie basée dans l’espace Fabrication dans l’espace, exploitation minière spatiale, stations spatiales et colonisation de l’espace
Les programmes spatiaux les plus importants à venir
Alors que 2021 a été marquée par :
- Le premier vol d’un drone sur Mars.
- Le démarrage du tourisme spatial (Blue Origin, Roscosmos et Space Adventures).
- Le début de la construction, par la Chine, de sa première station spatiale.
2022
Mondialisation et Mars
- L’Inde enverra le premier groupe d’astronautes indiens.
- SpaceX prévoit de lancer une mission non habitée vers Mars.
- La Chine prévoit de mettre pleinement en service sa troisième station spatiale, en vue d’installer des astronautes dans une base lunaire plus tard au cours de la décennie.
2023
Les astéroïdes, la Lune et Mars
- La mission européenne Hera sera la première visite humaine d’un système binaire d’astéroïdes.
- Premier voyage de tourisme lunaire de SpaceX.
- La mission Osiris-Rex prélèvera des échantillons de cet astéroïde.
- Le rover VIPER de la NASA est lancé vers le pôle Sud de la Lune pour y étudier la glace d’eau.
2024
La Lune et Phobos
- La mission Artemis emmènera des astronautes au pôle Sud lunaire afin de mieux connaître la disponibilité de ressources telles que l’eau et de tester des technologies essentielles.
- La mission japonaise Martian Moons eXploration est lancée pour prélever des échantillons de Phobos.
2025
Phobos et la Lune
- La sonde Martian Moons Exploration de la JAXA se placera en orbite martienne avant de rejoindre Phobos pour y collecter des particules.
- Station spatiale américaine en orbite autour de la Lune.
- Le Solar Cruiser de la NASA utilisera une grande voile solaire pour créer une orbite artificielle entre la Terre et le Soleil.
2026
Un astéroïde et Titan
- Psyché, l’un des 10 principaux astéroïdes de la ceinture d’astéroïdes, que les scientifiques visiteront.
- Le giravion doit être lancé et devrait atteindre Titan en 2034.
2029+
Mars, Mars et Mars
- La NASA ambitionne d’envoyer des humains sur Mars à l’horizon 2030 (au plus tôt).
L’avenir appartient aux secteurs de l’espace pour l’espace
Le « pourquoi » de tout investissement est l’une des trois valeurs principales de GATE Advisory. Comme l’a montré la diapositive précédente, le temps, les infrastructures et l’exploitation minière semblent être au cœur de l’exploration spatiale pour cette décennie et au-delà.
Le temps est le pire ennemi de l’être humain. Les distances dans l’espace sont immenses. La propulsion chimique (à carburant solide et liquide) est le mode de propulsion standard des engins spatiaux, mais de nouveaux standards sont nécessaires :
- Fusées thermiques à fission : les fusées à fission nucléaire n’ont jamais volé dans l’espace, mais elles ont été testées au sol. Elles devraient permettre, pour les futures missions habitées, de ramener la durée du vol entre la Terre et Mars d’environ sept mois à trois mois environ.
- Propulsion électrique : bien que lents, les propulseurs ioniques comptent parmi les modes de propulsion spatiale les plus économes en carburant et pourraient donc nous emmener plus loin. La NASA développe actuellement un système de propulsion électrique de forte puissance pour le Lunar Gateway, un avant-poste qui sera placé en orbite autour de la Lune.
- Voiles solaires : l’énergie de chaque photon étant très faible, une voile immense est nécessaire pour obtenir une accélération un tant soit peu appréciable. Le gain de vitesse dépend également de la distance qui sépare la voile du Soleil. Au niveau de la Terre, la puissance reçue du rayonnement solaire est d’environ 1,3 kW par mètre carré.
Tout engin spatial a besoin d’un segment sol sophistiqué pour envoyer des commandes et recevoir les données de ses instruments de bord. L’écosystème des infrastructures spatiales repose sur quatre piliers :
- Ingénierie des systèmes spatiaux
- Exploitation du segment sol
- Opérations de mission
- Spatioports
- Sécurité spatiale, qui couvre les infrastructures, les missions et les applications, mais aussi la cybersécurité.
Made In Space, Inc. est à la pointe de la fabrication « dans l’espace, pour l’espace » depuis 2014, année où l’entreprise a imprimé en 3D une clé de serrage à bord de l’ISS. Aujourd’hui, elle explore d’autres produits, comme la fibre optique de haute qualité, pour lesquels des clients terrestres pourraient être prêts à payer afin de les faire fabriquer en apesanteur. Mais elle a également obtenu récemment un contrat de 74 millions de dollars pour imprimer en 3D, dans l’espace, de grandes poutres métalliques destinées aux engins spatiaux de la NASA, et les futurs engins spatiaux du secteur privé auront certainement des besoins de fabrication similaires, que les entreprises d’impression 3D espèrent être bien placées pour satisfaire.
Un autre grand domaine d’investissement de l’espace pour l’espace concerne la construction et l’exploitation d’infrastructures spatiales telles que des habitats, des laboratoires et des usines. Par exemple, en février 2020, Maxar Technologies s’est vu attribuer par la NASA un contrat de 142 millions de dollars pour développer un outil de construction robotisé, destiné à être assemblé dans l’espace et utilisé sur des engins spatiaux en orbite basse.
L’exploitation minière spatiale, ou exploitation minière des astéroïdes, désigne l’extraction, sur les astéroïdes et d’autres planètes mineures, des matières premières précieuses qu’ils recèlent. Si l’exploitation minière spatiale n’est pas encore une réalité, la technologie qui permettra à terme d’exploiter les riches ressources des astéroïdes du système solaire est de plus en plus développée par diverses entreprises.
Le nombre d’astéroïdes connus s’élève actuellement à 994 409. Parmi eux, environ 10 000 ont été identifiés à proximité de la Terre. Par la valeur de son contenu, Davida est l’astéroïde le plus précieux de la ceinture d’astéroïdes : 26,99 milliards de milliards de dollars (26 990 000 000 000 000 000 dollars), pour le nickel, le fer, le cobalt, l’eau, l’azote, l’hydrogène et l’ammoniac. En termes de rentabilité d’exploitation, en revanche, Ryugu affiche l’un des bénéfices estimés les plus élevés rapportés à la valeur de ses matériaux : sa valeur avoisine 5 570 milliards de dollars, dont 1 250 milliards de dollars de bénéfice selon les estimations.
La Chine devient un acteur majeur
Cette thématique est mondiale par essence. La Chine jouera un rôle clé dans la nouvelle ère spatiale.
La Chine est la troisième nation à avoir envoyé des humains dans l’espace par ses propres moyens. Comme en témoignent le plan à moyen et long terme 2015–2025 pour les infrastructures spatiales civiles nationales et d’autres politiques nationales, la Chine accorde une importance primordiale à l’innovation endogène, en particulier dans les industries de haute technologie.
Le programme spatial chinois a peut-être été ralenti par la pandémie en 2020, mais il ne s’est certainement pas arrêté. Parmi les temps forts de l’année figurent l’envoi d’un rover vers Mars, le retour sur Terre de roches lunaires et l’essai du véhicule habité de nouvelle génération qui devrait un jour emmener des taïkonautes en orbite – et peut-être jusqu’à la Lune.
Mais certaines réussites sont peut-être passées inaperçues dans le reste du monde. L’une d’elles est le lancement, le 7 novembre 2020, de Ceres-1, un nouveau type de fusée qui, avec seulement 62 pieds de haut, est capable de placer 770 livres de charge utile en orbite basse. Ce lancement a envoyé dans l’espace le satellite de communication Tianqi 11.
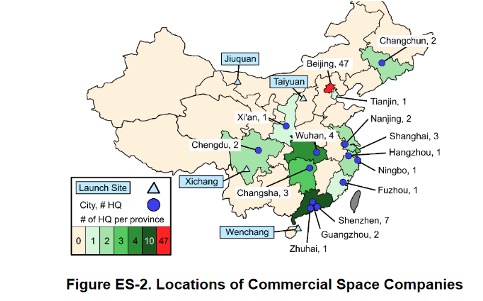
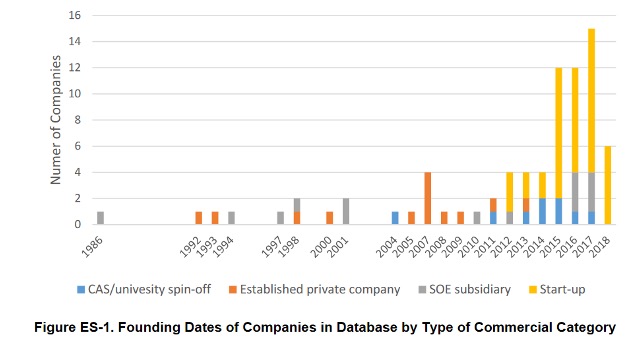
Cette année-là, le gouvernement chinois a publié une directive politique, appelée « Document 60 », afin de permettre d’importants investissements privés dans les entreprises souhaitant participer à l’industrie spatiale.
En savoir plus sur cette image
Deux graphiques décrivant le secteur spatial commercial chinois. Le premier montre la répartition géographique des entreprises, concentrées autour de Pékin, avec des pôles secondaires dans les provinces côtières. Le second montre le nombre d’entreprises créées chaque année, en forte hausse après la décision politique de 2014 d’ouvrir le secteur aux capitaux privés.
En savoir plus sur cette image
Deux graphiques décrivant le secteur spatial commercial chinois. Le premier montre la répartition géographique des entreprises, concentrées autour de Pékin, avec des pôles secondaires dans les provinces côtières. Le second montre le nombre d’entreprises créées chaque année, en forte hausse après la décision politique de 2014 d’ouvrir le secteur aux capitaux privés.
Points clés
Certaines études ont mis en avant les 3 000 milliards de dollars sur 30 ans apportés par l’écosystème de l’industrie spatiale.
- La rivalité entre les États-Unis et la Chine, dont le programme spatial a connu un essor fulgurant au cours des deux dernières décennies, est ce que la plupart des gens entendent lorsqu’ils évoquent la course à l’espace du XXIe siècle.
- Raisons du soutien public : incertitude et/ou risque élevés ; coûts fixes élevés ; longs délais de retour sur investissement.
- En 2019, les budgets spatiaux de la plupart des économies du G20 représentaient moins de 0,05 % du PIB (activités spatiales civiles et militaires comprises, lorsque les données sont disponibles).
- Trop de thématiques spatiales confondent la géolocalisation et l’industrie des satellites avec l’exploration spatiale. Ces deux sous-thèmes ne représentent qu’une fraction des 10 moteurs du nouvel écosystème spatial.
- En 2019, 95 % du chiffre d’affaires du secteur spatial, estimé à 366 milliards de dollars, provenait de l’économie de l’espace pour la Terre… La croissance et l’innovation viendront de l’économie de l’espace pour l’espace, c’est-à-dire des biens et services produits dans l’espace pour être utilisés dans l’espace, comme l’exploitation minière de la Lune ou des astéroïdes pour en extraire des matériaux permettant de construire des habitats dans l’espace ou d’approvisionner des dépôts de ravitaillement.